中信证券:房地产相关权益资产价值可能在2027年见底向上
2026-11-20 · 尚红配资
中信证券 研报称,预计2027年房价将在更广阔的范围止跌回升, 房地产 市场的各个细分领域都将走向精细化运营,并为消费者带来更多的价值。 房地产 相关权益资产价值可能在2027年见底向上。核心资产持有和开发混业的地产企业持续的折价可能逐渐消失。看好减值计提充分、产品力出色的开发企业,也看好市占率不断提升的运营和服务龙头。 不动产|终结供过于求,开启经营溢价:
中信证券 研报称,预计2027年房价将在更广阔的范围止跌回升, 房地产 市场的各个细分领域都将走向精细化运营,并为消费者带来更多的价值。 房地产 相关权益资产价值可能在2027年见底向上。核心资产持有和开发混业的地产企业持续的折价可能逐渐消失。看好减值计提充分、产品力出色的开发企业,也看好市占率不断提升的运营和服务龙头。
不动产|终结供过于求,开启经营溢价:2027年投资策略
2027年,我们预计房价将在更广阔的范围止跌回升, 房地产 市场的各个细分领域都将走向精细化运营,并为消费者带来更多的价值。房地产相关权益资产价值可能在2027年见底向上。核心资产持有和开发混业的地产企业持续的折价可能逐渐消失。我们看好减值计提充分、产品力出色的开发企业,也看好市占率不断提升的运营和服务龙头。
▍供过于求所引发的行业下行已经持续了六年时间,市场即将迎接拐点,房价即将止跌回升。
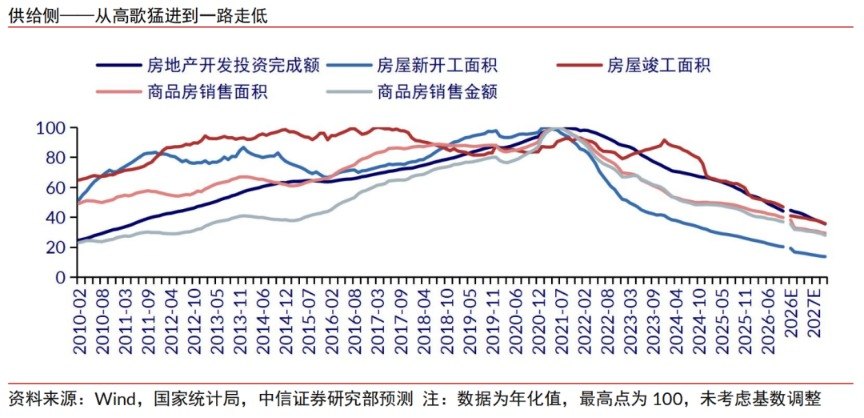
房价从2021年开始下降,开发投资和新开工较之历史高点已经大幅下降。房价本身已经来到了合理位置,供给侧改革和需求侧刺激也将发挥积极效果。部分享受贴息政策的购房者已经实现供平过租,核心城市租金实现了回升,许多城市2026年房价剔除自然折旧因素也已经实现止跌。我们认为,居民持有住宅资产占居民资产比例持续下降,也自然减少了二手房抛售压力。现房销售是举足轻重的一次供给侧改革,需求侧的小步快走推动更大范围的房价来到临界点。我们预测,2027年的开发投资、商品房销售额分别下降19.4%和21.2%,但房价将率先止跌。
▍房地产市场的各细分领域都走向精细化运营。
住宅开发 精细化运营的可行性和价值不断凸显。现房改革,房价走稳后,造好房子是有利可图的,也是越来越多企业努力的方向。购物中心走向了存量竞争的时代,优质商管所服务的购物中心质素领先越来越多,各场运营表现差异可能在2027年扩大。奥特莱斯业态保持强势,以商品管理和空间极致使用区别于购物中心的商户管理和空间极致体验,运营能力壁垒甚至更高。 租赁 住房则在区域层面有较大差异,一线和新一线的 租赁 住房开发运营大有可为。而且,随着利率的下降和reits市场发展,普通住宅的新供给可能越来越多以 租赁 住宅面貌出现,而新房销售则集中在精品住宅领域。
▍房地产相关的权益资产价值可能在2027年见底向上。
我国房地产相关,同口径之下的权益资产占所有权益资产的比例已经低于美国当前水平,而我国 房地产开发 投资相当于GDP的比例仍然是高于美国的水平。尤其是在房地产持有运营资产的证券化率方面,我国是明显偏低的。我们认为,2027年不动产相关权益资产占资本市场市值比可能上升,当然可能包括产权类REITs的壮大和持有运营相关的上市企业市值提升。
▍核心资产持有和开发混业的地产公司被大幅折价的历史可能终结。
由于账面资产显著低于真实的资产价值,但存货和投资性房地产,乃至相应负债的归边仍不清晰, 华润置地 、 招商蛇口 等公司一直存在显著的折价——即市值相对于NAV的折价,和PE估值明显低于可比开发企业( 华润置地 案例)。我们认为,到2027年,持续的资产出表、房价止跌,这类企业在拓展土地方面的弹性优势,尤其是业绩和派息可能率先复苏的事实都可能终结这一折价。
国内外宏观环境存在不确定性;房地产政策的 综合 效果有待观察;房价长期实现企稳,但短期部分城市可能出现房价超调的风险;开发企业缺乏适应新周期的竞争力,可能面临规模和盈利压力;部分业态投资性不动产整体供过于求,租金和出租率可能继续下降的风险。
▍看好减值计提比较充分,产品力相对出色的开发企业,看好商管、经纪龙头。
我们认为,对开发企业而言,复苏的不均衡性决定了一部分企业减值计提更加充分,且产品力决定的货值弹性也更大。另外,房地产运营服务龙头的长期市占率提升有助于其不断提升股东回报